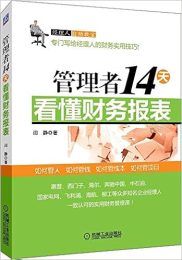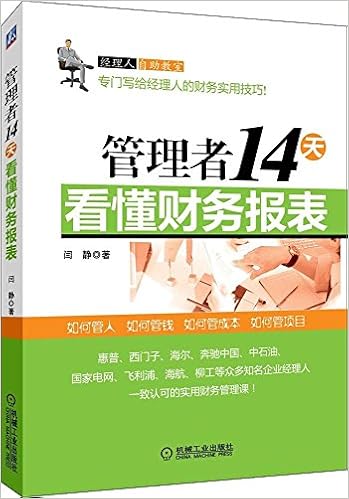
闫静的《管理者14天看懂财务报表》不是教读者成为会计,而是帮助经营者用三张报表追问业务问题:利润从哪里来,资产是否有效使用,现金为什么会紧张,增长需要怎样的资金支持。14天是内容组织方式,不是保证两周成为财务专家。
图书出版与版权信息
| 书名 | 《管理者14天看懂财务报表》 |
| 作者 | 闫静 |
| 出版社 | 机械工业出版社 |
| 出版时间 | 2013年8月 |
| ISBN | 9787111430742 |
| 电子书格式 | PDF / EPUB / MOBI / AZW3(以实际文件为准) |
图书简介:管理者14天看懂财务报表讲了什么?
本书面向非财务背景的管理者,从资产负债表、利润表和现金流量表入手,解释企业是否赚钱、资金从哪里来,以及利润与现金为什么可能出现差异。
作者信息
闫静围绕管理者需要掌握的财务基础组织内容,重点是读懂报表之间的联系,而不是训练专业会计核算。
管理者14天看懂财务报表核心内容解析
利润表应该先看什么?
管理者不应只盯净利润,而要沿收入、成本、费用和利润层层追问。收入增长是否依赖降价,毛利变化来自产品结构还是成本,费用投入有没有形成后续回报。利润表描述一段时期的经营结果,却不能单独说明钱是否已经收到。
资产负债表怎样反映经营选择?
资产负债表是一张时点照片,显示资金从哪里来、被占用在哪里。应收账款、存货和固定资产的变化,常对应销售政策、采购安排和扩张决策。负债并非越少越好,关键是期限、成本以及资产能否产生足够现金流。
为什么赚钱的公司也会缺现金?
确认收入与实际收款并不同步,采购、发工资和还债却需要真实现金。快速增长可能推高应收账款和存货,使利润增加而现金减少。把利润表、资产负债表和现金流量表联读,才能判断增长是否健康。
管理者14天看懂财务报表书评
“14天”适合作为学习节奏,不应被理解成掌握财务分析的保证。报表阅读需要反复回到真实公司和连续期间,单看一个比率很容易得出错误结论。
本书对管理者的价值,在于建立提问框架:收入增长是否带来现金,利润来自主营业务还是一次性项目,资产扩张是否伴随过高负债。能提出这些问题,才算真正开始看懂报表。
本书用管理语言解释财务概念,对零基础经营者较友好,章节按天拆分也方便学习。出版时间较早,具体准则和案例需要结合当前法规更新,但三张报表之间的基本逻辑仍有参考价值。
延伸思考与读书笔记
读完《管理者14天看懂财务报表》后,可以把“利润表应该先看什么?”、“资产负债表怎样反映经营选择?”、“为什么赚钱的公司也会缺现金?”放在同一张笔记中比较。三个问题分别指向作品的事实基础、解释路径和现实意义。它们之间如果能够互相支持,说明作者的论述形成了完整链条;如果彼此存在张力,也不必急着消除,矛盾往往正是继续阅读和查证的起点。
写读书笔记时,建议选择一个最能代表全书的问题,依次记录作者给出的材料、自己的理解、仍未解决的疑问,以及这一结论在什么条件下不适用。这样得到的不是摘要复述,而是一份可以继续更新的阅读档案。对小说和戏剧,可以把“材料”替换为人物行动、叙述视角和关键场景。
需要进一步查证时,应优先查看版权页、出版社资料、作者访谈、图书馆目录和可靠研究文献,并留意出版年份。网络简介适合帮助定位线索,却不能代替原书。将不同版本、不同评论放在一起比较,也能减少只凭一段宣传文案判断整本书的偏差。
图书推荐理由
- 为非财务管理者建立三张报表的基本框架
- 关注利润、现金和资产负债之间的联系
- 适合创业者、部门负责人和财务入门读者
适合哪些读者?
- 没有会计背景的企业管理者与创业者
- 需要与财务部门有效沟通的业务负责人
- 想建立财务报表阅读框架的职场人
阅读方法与注意事项
不要只做划线阅读。准备一家熟悉企业的三张报表,每学一章就找出相应项目,写下一个经营问题。涉及投资和估值时还应结合审计意见、行业数据与最新会计准则,不能凭单一指标决策。
管理者14天看懂财务报表常见问题
14天真的能看懂财务报表吗?
可以建立基础框架,但熟练分析仍需要真实报表练习和持续学习。
零基础管理者适合读吗?
适合。书中重点是经营逻辑,仍需耐心理解基本会计术语。
出版较早会影响阅读吗?
基本报表逻辑仍有效,涉及具体准则、税务和监管要求时应查询最新规定。
电子书下载资源
[hide]

来源:夸克网盘
[/hide]